สตง. เริ่มตรวจสอบด้วยวิธีการทางอิเล็กทรอนิกส์ (e-Audit) 1 ต.ค. 2569 หน่วยรับตรวจทุกแห่งรวม อปท. ต้องเข้าระบบ
ประกาศคณะกรรมการพัฒนารัฐบาลดิจิทัล ลงราชกิจจานุเบกษา 25 ก.ย. 2569 ให้หน่วยรับตรวจของสำนักงานการตรวจเงินแผ่นดิน รวม อบจ. เทศบาล อบต. เข้าสู่การตรวจสอบด้วยวิธีการทางอิเล็กทรอนิกส์ตั้งแต่ 1 ต.ค. 2569 ไม่พร้อมขอขยายได้ไม่เกิน 3 ปี
เอกสารที่เกี่ยวข้อง
ดูและดาวน์โหลดเอกสารตั้งแต่ 1 ตุลาคม 2569 หน่วยงานของรัฐที่สำนักงานการตรวจเงินแผ่นดิน (สตง.) ตรวจสอบ ต้องเข้าสู่การตรวจสอบด้วยวิธีการทางอิเล็กทรอนิกส์ (e-Audit) รวมถึงองค์กรปกครองส่วนท้องถิ่นทุกแห่ง
ประกาศคณะกรรมการพัฒนารัฐบาลดิจิทัล เรื่อง กรอบแนวปฏิบัติในการตรวจสอบด้วยวิธีการทางอิเล็กทรอนิกส์ ของสำนักงานการตรวจเงินแผ่นดิน พ.ศ. 2569 ลงราชกิจจานุเบกษา เล่ม 143 ตอนพิเศษ 234 ง ลงวันที่ 25 กันยายน 2569 ดาวน์โหลดประกาศฉบับเต็มได้จากปุ่ม "เอกสารที่เกี่ยวข้อง" ด้านบนของข่าวนี้
สรุปสั้นที่สุด
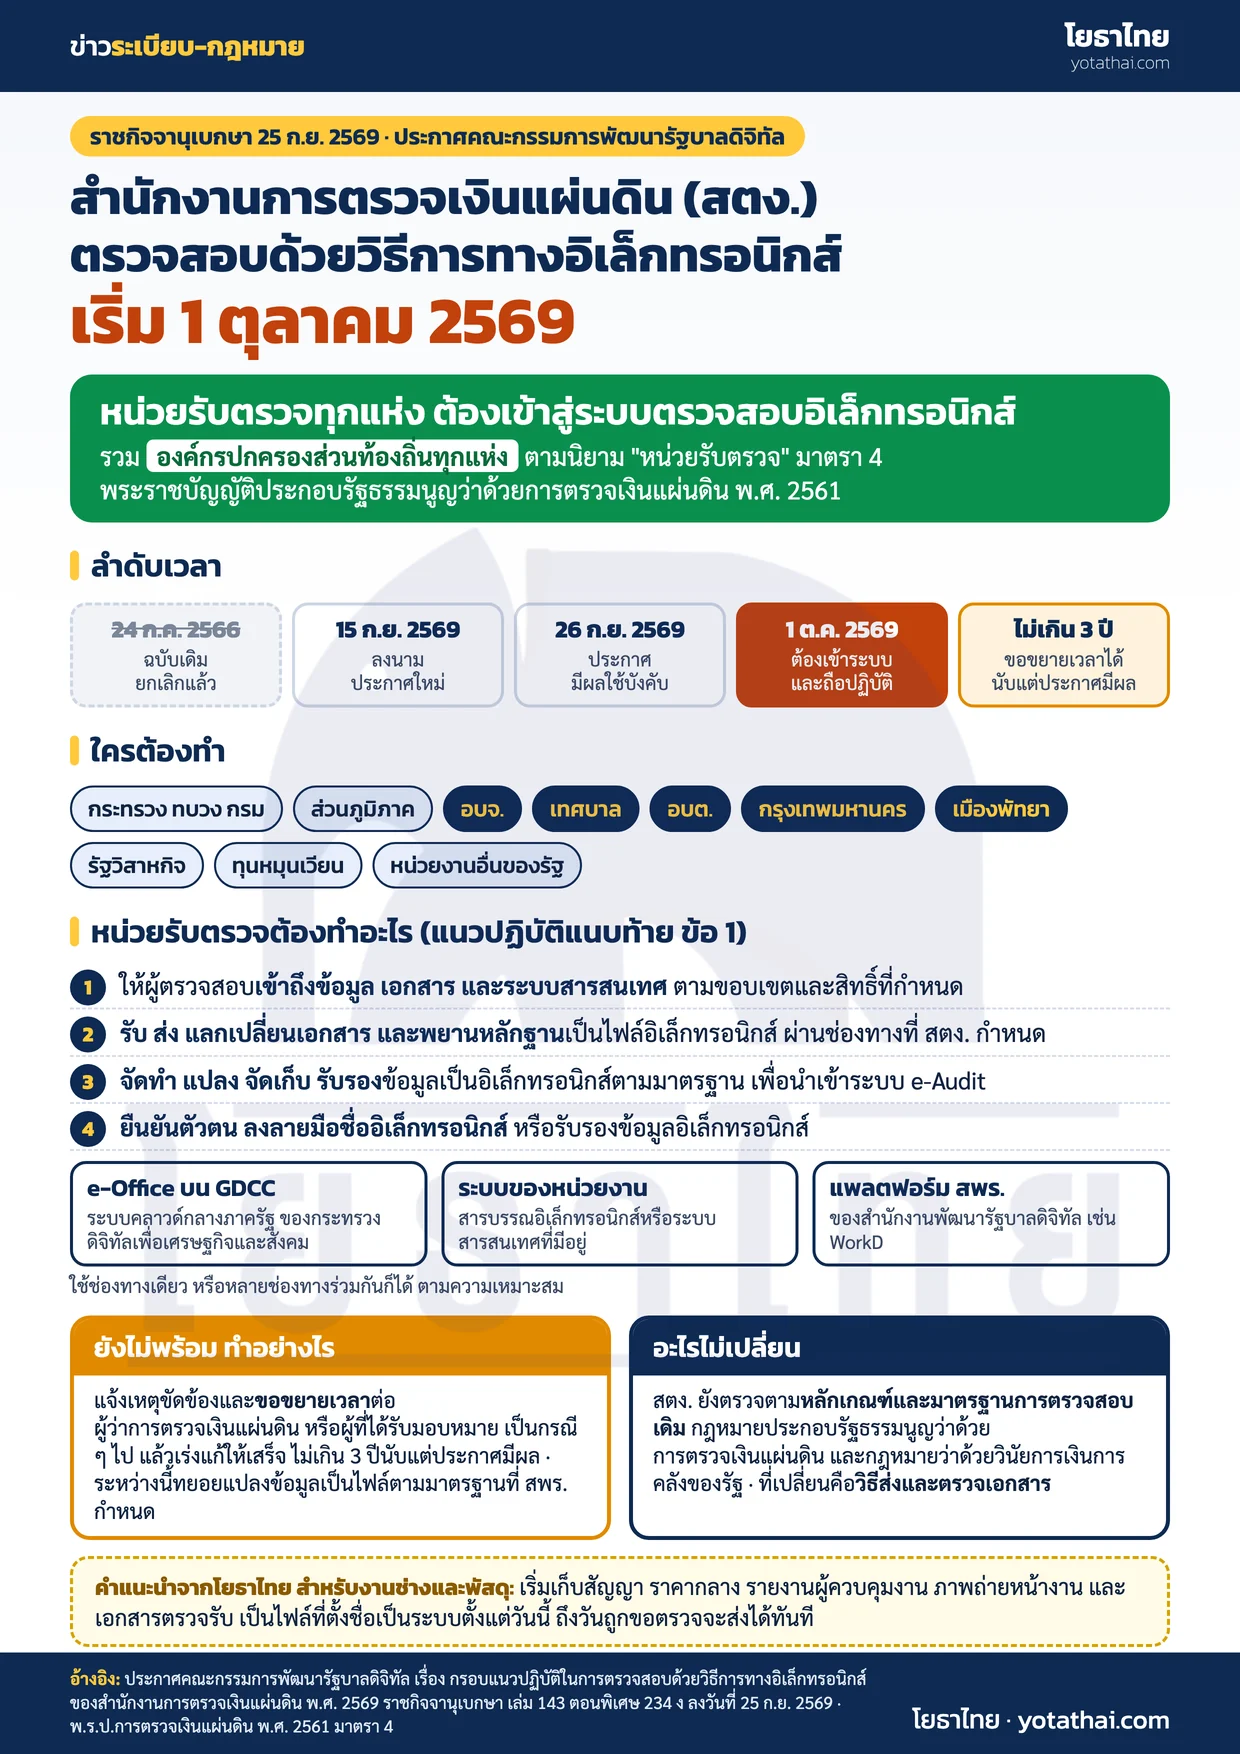
- ประกาศมีผลใช้บังคับ: 26 กันยายน 2569 (วันถัดจากวันประกาศในราชกิจจานุเบกษา)
- ต้องเข้าระบบและถือปฏิบัติ: ตั้งแต่ 1 ตุลาคม 2569 (ข้อ 7)
- ใครต้องทำ: หน่วยรับตรวจทุกแห่งตามมาตรา 4 พระราชบัญญัติประกอบรัฐธรรมนูญว่าด้วยการตรวจเงินแผ่นดิน พ.ศ. 2561
- ยังไม่พร้อม: แจ้งเหตุขัดข้องและขอขยายเวลาต่อผู้ว่าการตรวจเงินแผ่นดิน หรือผู้ที่ผู้ว่าการตรวจเงินแผ่นดินมอบหมาย ขยายได้ไม่เกิน 3 ปีนับแต่วันที่ประกาศมีผลใช้บังคับ
- ฉบับเดิมที่ถูกยกเลิก: ประกาศเรื่องเดียวกัน ลงวันที่ 24 กรกฎาคม 2566 (ข้อ 3)
องค์กรปกครองส่วนท้องถิ่นต้องทำด้วยหรือไม่
ต้องทำ ประกาศใช้คำว่า "หน่วยงานของรัฐ" ซึ่งหมายถึง "หน่วยรับตรวจตามมาตรา 4" ของพระราชบัญญัติประกอบรัฐธรรมนูญว่าด้วยการตรวจเงินแผ่นดิน พ.ศ. 2561 (ข้อ 4)
มาตรา 4 ของกฎหมายฉบับนั้นกำหนดให้หน่วยรับตรวจรวมถึง หน่วยงานของราชการส่วนท้องถิ่น ซึ่งหมายถึง องค์การบริหารส่วนจังหวัด เทศบาล องค์การบริหารส่วนตำบล กรุงเทพมหานคร เมืองพัทยา และองค์กรปกครองส่วนท้องถิ่นอื่นที่มีกฎหมายจัดตั้งขึ้น
นอกจากนี้ยังรวมถึง กระทรวง ทบวง กรม ราชการส่วนภูมิภาค รัฐวิสาหกิจ ทุนหมุนเวียน และหน่วยงานอื่นของรัฐ อ่านกฎหมายฉบับเต็มได้ที่ พระราชบัญญัติประกอบรัฐธรรมนูญว่าด้วยการตรวจเงินแผ่นดิน พ.ศ. 2561
ทำไมต้องเปลี่ยน
ประกาศให้เหตุผลว่า หน่วยงานของรัฐเปลี่ยนมาปฏิบัติราชการและให้บริการผ่านระบบดิจิทัลมาระยะหนึ่งแล้ว และ สตง. พัฒนาระบบการตรวจสอบด้วยวิธีการทางอิเล็กทรอนิกส์เสร็จเรียบร้อยแล้ว จึงเปลี่ยนวิธีตรวจสอบมาเป็นแบบอิเล็กทรอนิกส์
ช่วงที่ผ่านมา สตง. ใช้วิธีนี้แบบนำร่องกับหน่วยงานที่ลงนามบันทึกความร่วมมือ ครั้งแรก 16 หน่วยงานเมื่อ 1 พฤศจิกายน 2566 และเพิ่มอีก 5 หน่วยงานเมื่อ 31 กรกฎาคม 2567 ในจำนวนนี้มีเทศบาลเมืองแสนสุข เทศบาลเมืองสนั่นรักษ์ และเทศบาลเมืองแม่เหียะ (ที่มา: ไทยพับลิก้า สิงหาคม 2567) ประกาศฉบับ 2569 เปลี่ยนจากนำร่องเป็นกำหนดวันที่หน่วยรับตรวจทุกแห่งต้องเข้าระบบ
หน่วยรับตรวจต้องทำอะไรบ้าง
ตามกรอบแนวปฏิบัติแนบท้ายประกาศ ข้อ 1 หน่วยรับตรวจต้องดำเนินการผ่าน ระบบสารสนเทศเพื่อการบริหารและสนับสนุนการตรวจสอบ (e-Audit) หรือช่องทางอิเล็กทรอนิกส์อื่นที่ สตง. กำหนด ดังนี้
- จัดให้ผู้ตรวจสอบ เข้าถึงข้อมูล เอกสาร และระบบสารสนเทศ ที่จำเป็นต่อการตรวจเงินแผ่นดิน ตามขอบเขตและระดับสิทธิ์ที่กำหนด
- รับ ส่ง หรือแลกเปลี่ยนข้อมูล เอกสาร หรือพยานหลักฐาน ในรูปแบบอิเล็กทรอนิกส์ ผ่านระบบหรือช่องทางที่ สตง. กำหนด
- จัดทำ แปลง จัดเก็บ หรือรับรองข้อมูลและเอกสาร ให้อยู่ในรูปแบบอิเล็กทรอนิกส์ตามมาตรฐาน เพื่อนำเข้าระบบ e-Audit หรือระบบอื่นที่ สตง. กำหนด
- ยืนยันตัวตน ลงลายมือชื่ออิเล็กทรอนิกส์ หรือรับรองข้อมูลอิเล็กทรอนิกส์ ตามที่กฎหมายหรือ สตง. กำหนด
- เลือกช่องทาง ช่องทางเดียวหรือหลายช่องทางร่วมกันก็ได้
- ระบบสารบรรณอิเล็กทรอนิกส์ (e-Office) บนระบบคลาวด์กลางภาครัฐ (Government Data Center and Cloud Service: GDCC) ของกระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคม
- ระบบสารบรรณอิเล็กทรอนิกส์ (e-Office) หรือระบบสารสนเทศของหน่วยรับตรวจเอง
- ระบบหรือแพลตฟอร์มดิจิทัลภาครัฐของสำนักงานพัฒนารัฐบาลดิจิทัล (องค์การมหาชน) (สพร.) เช่น WorkD Platform
- ถ้ายังไม่มีระบบ ให้จัดทำหรือแปลงข้อมูลให้อยู่ในรูปแบบอิเล็กทรอนิกส์ตามมาตรฐานและข้อกำหนดที่สำนักงานพัฒนารัฐบาลดิจิทัลกำหนด
สตง. ตรวจอะไรผ่านระบบได้บ้าง
แนวปฏิบัติข้อ 2 ให้ผู้ตรวจสอบของ สตง. ทำงานด้วยวิธีการทางอิเล็กทรอนิกส์ได้ ตลอดกระบวนการตรวจเงินแผ่นดิน ตั้งแต่ การวางแผน การติดต่อประสานงาน การรับและส่งข้อมูลหรือเอกสาร การรวบรวมพยานหลักฐาน การวิเคราะห์ข้อมูล การจัดทำและจัดเก็บกระดาษทำการ การประชุมผ่านสื่ออิเล็กทรอนิกส์ การลงลายมือชื่ออิเล็กทรอนิกส์ จนถึงการจัดทำรายงานผลการตรวจสอบ
อะไรที่ไม่เปลี่ยน
เรื่องที่ สตง. ตรวจ และหลักเกณฑ์การตรวจ ไม่ได้เปลี่ยน แนวปฏิบัติข้อ 2 เขียนว่าการตรวจสอบยังเป็นไปตามมาตรฐานการตรวจสอบของ สตง. กฎหมายประกอบรัฐธรรมนูญว่าด้วยการตรวจเงินแผ่นดิน กฎหมายว่าด้วยวินัยการเงินการคลังของรัฐ ตลอดจนระเบียบและแนวปฏิบัติอื่นของ สตง.
สิ่งที่เปลี่ยนคือ วิธีส่งเอกสารและวิธีตรวจ จากกระดาษเป็นอิเล็กทรอนิกส์
แนวปฏิบัติข้อ 3 ยังกำหนดให้ทั้ง สตง. และหน่วยรับตรวจทำให้สอดคล้องกับกฎหมายที่เกี่ยวข้อง เช่น พระราชบัญญัติการบริหารงานและการให้บริการภาครัฐผ่านระบบดิจิทัล พ.ศ. 2562 พระราชบัญญัติการปฏิบัติราชการทางอิเล็กทรอนิกส์ พ.ศ. 2565 กฎหมายว่าด้วยธุรกรรมทางอิเล็กทรอนิกส์ กฎหมายว่าด้วยการคุ้มครองข้อมูลส่วนบุคคล และกฎหมายว่าด้วยการรักษาความมั่นคงปลอดภัยไซเบอร์
หน่วยงานที่ยังไม่พร้อม ทำอย่างไร
ประกาศข้อ 7 วรรคสอง เปิดทางไว้ว่า หน่วยงานที่ยังเข้าระบบไม่ได้ตามกำหนด ให้
- แจ้งเหตุขัดข้องและขอขยายระยะเวลา ต่อผู้ว่าการตรวจเงินแผ่นดิน หรือผู้ที่ผู้ว่าการตรวจเงินแผ่นดินมอบหมาย เป็นกรณี ๆ ไป
- เร่งแก้ไขเหตุขัดข้อง ให้พร้อมเข้าระบบภายในเวลาที่ขอขยาย
- เวลาที่ขอขยาย ต้องไม่เกิน 3 ปี นับแต่วันที่ประกาศมีผลใช้บังคับ
ประกาศไม่ได้กำหนดวันสุดท้ายของการยื่นขอขยายเวลาไว้ แต่หน้าที่เข้าระบบเริ่มตั้งแต่ 1 ตุลาคม 2569 หน่วยงานที่รู้ว่ายังไม่พร้อม จึงควรแจ้งเหตุขัดข้องโดยเร็ว
คำแนะนำจากโยธาไทย สำหรับงานช่างและงานพัสดุ
ส่วนนี้เป็นคำแนะนำของโยธาไทย ไม่ใช่ข้อความในประกาศ
- ตรวจช่องทางที่หน่วยงานมีอยู่แล้ว ว่าใช้ระบบสารบรรณอิเล็กทรอนิกส์ตัวไหน และคุยกับผู้ดูแลระบบของหน่วยงานว่าพร้อมรับส่งกับ สตง. หรือยัง
- เริ่มเก็บเอกสารโครงการเป็นไฟล์ตั้งแต่วันนี้ เช่น สัญญา ราคากลาง รายงานประจำวันของผู้ควบคุมงาน ภาพถ่ายหน้างาน และเอกสารตรวจรับ ตั้งชื่อไฟล์เป็นระบบ ถึงวันถูกขอตรวจจะส่งได้ทันที
- เตรียมเรื่องลายมือชื่ออิเล็กทรอนิกส์ ของผู้ที่ต้องลงนามรับรองเอกสาร
- ถ้ายังไม่พร้อมจริง ทำหนังสือแจ้งเหตุขัดข้องและขอขยายเวลาตามข้อ 7 วรรคสอง อย่าปล่อยเงียบ
ถาม-ตอบสั้น
ถาม: ประกาศนี้ออกโดยใคร
ตอบ: คณะกรรมการพัฒนารัฐบาลดิจิทัล อาศัยอำนาจตามพระราชบัญญัติการบริหารงานและการให้บริการภาครัฐผ่านระบบดิจิทัล พ.ศ. 2562 ลงนามโดยประธานกรรมการพัฒนารัฐบาลดิจิทัล เมื่อ 15 กันยายน 2569
ถาม: หน่วยงานเล็ก ๆ อย่าง อบต. ก็ต้องทำหรือ
ตอบ: ต้องทำ เพราะ อบต. เป็นหน่วยงานของราชการส่วนท้องถิ่น ซึ่งเป็นหน่วยรับตรวจตามมาตรา 4 ถ้ายังไม่พร้อมให้ขอขยายเวลา
ถาม: ขยายเวลาได้นานสุดเท่าไร
ตอบ: ไม่เกิน 3 ปี นับแต่วันที่ประกาศมีผลใช้บังคับ คือนับจาก 26 กันยายน 2569
ถาม: สตง. ตรวจเข้มขึ้นหรือตรวจเรื่องใหม่หรือไม่
ตอบ: ประกาศไม่ได้เปลี่ยนหลักเกณฑ์การตรวจ เปลี่ยนเฉพาะวิธีรับส่งและตรวจเอกสารเป็นอิเล็กทรอนิกส์
อ้างอิง: ประกาศคณะกรรมการพัฒนารัฐบาลดิจิทัล เรื่อง กรอบแนวปฏิบัติในการตรวจสอบด้วยวิธีการทางอิเล็กทรอนิกส์ ของสำนักงานการตรวจเงินแผ่นดิน พ.ศ. 2569 ราชกิจจานุเบกษา เล่ม 143 ตอนพิเศษ 234 ง หน้า 19–20 ลงวันที่ 25 กันยายน 2569 พร้อมกรอบแนวปฏิบัติแนบท้าย · พระราชบัญญัติประกอบรัฐธรรมนูญว่าด้วยการตรวจเงินแผ่นดิน พ.ศ. 2561 มาตรา 4
ความคิดเห็น
กำลังโหลดความคิดเห็น...